Ein neues Gesetz, das Anfang Oktober in Kraft tritt, verpflichtet in der Schweiz mehr als eine halbe Million Unternehmen, insbesondere Gesellschaften in der Rechtsform AG und GmbH, zur Offenlegung ihrer wirtschaftlich berechtigten Personen. Eine schriftliche Aufforderung dazu erfolgt nicht.
Das neue Schweizerische Transparenzregister ist ein zentrales Instrument zur Stärkung der Transparenz von juristischen Personen im Rahmen der Bekämpfung von Geldwäscherei und Terrorismusfinanzierung. Die Rechtsgrundlage für dieses neue Bundesregister bildet das neue „Bundesgesetz über die Transparenz juristischer Personen und die Identifikation der wirtschaftlich berechtigten Personen“ (TJPG), das am ersten Oktober in Kraft tritt. Gleichzeitig nimmt das neue Transparenzregister seinen Betrieb auf. Es verpflichtet über 500’000 Unternehmen zur Offenlegung ihrer wirtschaftlich berechtigten Personen.
Im neuen eidgenössischen Register werden alle Personen erfasst, die ein Unternehmen kontrollieren, unabhängig davon, wer formell als Eigentümer eingetragen ist. Mit dieser Massnahme will der Bund verstärkt Geldwäscherei und Terrorismusfinanzierung bekämpfen. Behörden sollen schnell Zugang zu verlässlichen Informationen über Eigentums- und Kontrollverhältnisse haben. Gleichzeitig dient das Register der Umsetzung internationaler Standards: Viele andere Länder haben bereits eines. Das Schweizerische Transparenzregister ist nicht öffentlich, anders als in einigen EU-Staaten können beliebige Dritte keine Einsicht nehmen. Zugriff haben ausschliesslich bestimmte Behörden sowie Finanzintermediäre und Berater, die dem Geldwäschereigesetz unterstehen.
Viele Unternehmen meldepflichtig
Die Meldepflicht richtet sich nach der Rechtsform der Unternehmen. Meldepflichtig sind insbesondere nicht börsenkotierte Aktiengesellschaften (AG), Gesellschaften mit beschränkter Haftung (GmbH) und Genossenschaften. In der schweizerischen Uhren- und Schmuckbranche sind viele Unternehmen als AG oder GmbH aufgestellt. Wer direkt oder indirekt mindestens 25 Prozent an einer Gesellschaft hält oder sie auf andere Weise kontrolliert, muss als wirtschaftlich berechtigte Person gemeldet werden. Von der Meldepflicht ausgenommen sind Einzelunternehmen, Kollektiv- und Kommanditgesellschaften, Stiftungen, Vereine sowie börsenkotierte Gesellschaften und bestimmte weitere Rechtseinheiten.
Als wirtschaftlich berechtigt gilt jede natürliche Person, die eine Gesellschaft mitkontrolliert. Massgebend ist eine Beteiligung von mindestens 25 Prozent am Kapital oder an den Stimmen, direkt oder indirekt, allein oder in gemeinsamer Absprache mit Dritten. Kontrolle entsteht jedoch nicht nur über Aktien oder Stammanteile. Eine Person kann auch auf andere Weise als wirtschaftlich berechtigt gelten, etwa durch:
- Vetorechte bei bestimmten strategischen Entscheidungen
- vertragliche Einflussrechte
- das Recht, mehr als die Hälfte der Mitglieder des Verwaltungsrats bzw. des leitenden Organs zu ernennen oder abzuberufen
- Treuhandverhältnisse
Solche Konstellationen sind gerade bei Familienunternehmen, mehrstufigen Beteiligungen oder Aktionärbindungsverträgen häufig. Sie können dazu führen, dass eine Person gemeldet werden muss, obwohl sie formell keine klassische Mehrheitsbeteiligung hält. Eine sorgfältige Analyse der tatsächlichen Kontrollverhältnisse ist daher wichtig.
Was müssen Unternehmen jetzt tun?
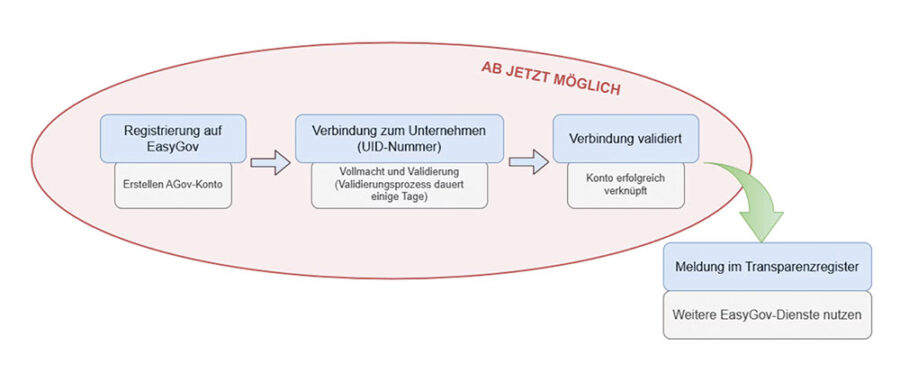
Für betroffene Unternehmen ist die Meldung an das Transparenzregister verpflichtend. Das SECO empfiehlt eine frühzeitige Registrierung via easygov. Nach der Registrierung und Validierung können Unternehmer die Meldung an das Transparenzregister vornehmen, ebenfalls über die Plattform easygov.swiss.
Es erfolgt keine Aufforderung zur Meldung an das Transparenzregister. Diese Verantwortung trägt das Unternehmen allein. Eine Verletzung der Melde- und Auskunftspflichten einschliesslich der Nichteinhaltung der Fristen führt zu gebührenpflichtigen Aufforderungen oder weiteren Massnahmen.
Die Meldung an das Transparenzregister muss innerhalb eines Monats nach der Eintragung des Unternehmens ins Handelsregister erfolgen. Für bereits bestehende Unternehmen sieht das Gesetz in Artikel 51 TPJG gestaffelte Übergangsfristen vor. Je nach Gesellschaft und Revisionspflicht beträgt die Frist grundsätzlich drei bis sechs Monate ab Inkrafttreten des neuen Gesetzes. Eine zweijährige Frist gilt nur für bestimmte Rechtseinheiten, bei denen sämtliche wirtschaftlich berechtige Personen bereits als Gesellschafter oder Organe im Handelsregister eingetragen sind.
Roman Obrist, Jurist VSGU